12 thói quen giúp bạn đạt được tự do tài chính bền vững
16 giờ trước
Khám phá 12 thói quen cốt lõi trong việc quản lý ngân sách, kiểm soát nợ, đầu tư và định hình tư duy để đạt tự do tài chính bền vững năm 2026.
12 thói quen giúp bạn đạt được tự do tài chính bền vững năm 2026
Hành trình vươn tới sự độc lập về tiền bạc hiếm khi bắt đầu từ những khoản thu nhập khổng lồ đột biến. Thực tế chứng minh những cá nhân duy trì được sự an toàn tài chính trong thời kỳ biến động thường sở hữu một hệ thống quy tắc ứng xử tiền bạc rất chặt chẽ. Bài viết này sẽ phân tích chi tiết các nguyên tắc cốt lõi giúp thiết lập nền tảng tài chính vững chắc, từ cách phân bổ dòng tiền hàng ngày đến tư duy đầu tư gia tăng khối tài sản trong dài hạn.
Xây dựng nền tảng quản lý dòng tiền và ngân sách
Việc xác định một mục tiêu tài chính cụ thể đóng vai trò như kim chỉ nam cho mọi quyết định chi tiêu hàng ngày.
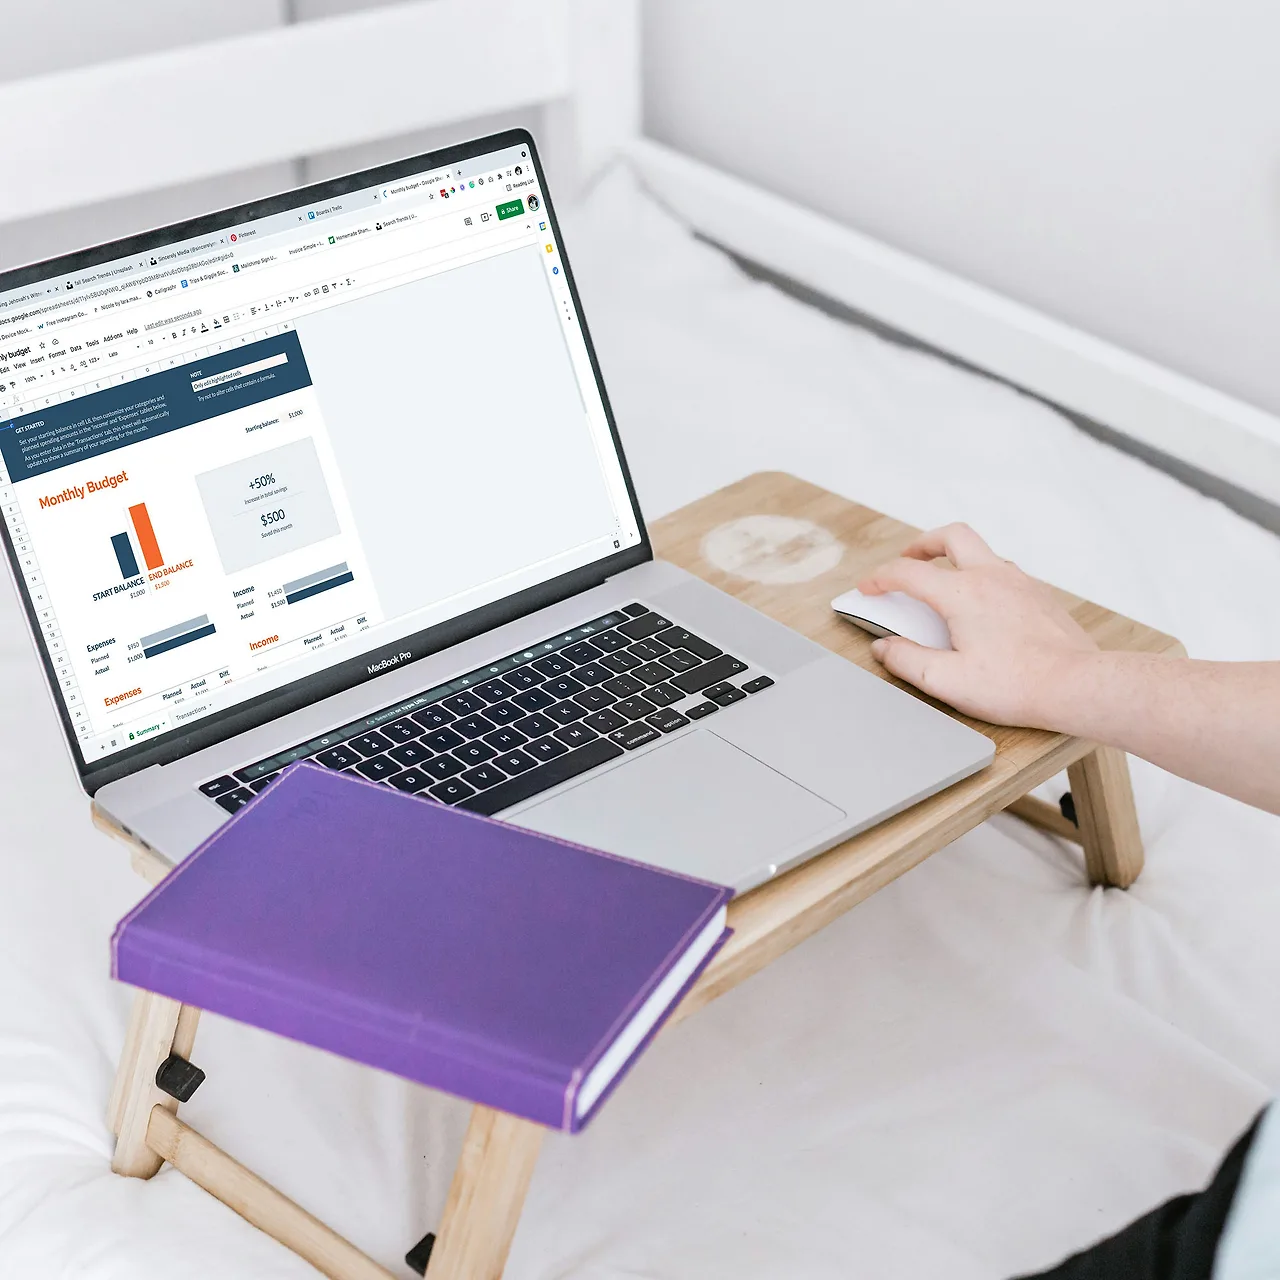 Khi bạn chỉ đặt mục tiêu chung chung như muốn có nhiều tiền, não bộ sẽ không có định hướng rõ ràng. Điều này khiến bạn không thể tạo ra những rào cản tâm lý khi đối mặt với cám dỗ tiêu dùng. Việc lượng hóa mục tiêu thành những con số chính xác kèm theo thời hạn cụ thể rất quan trọng. Thao tác này sẽ trực tiếp kích hoạt cơ chế cam kết hành động của não bộ. Ví dụ, mục tiêu sở hữu quỹ dự phòng 100 triệu đồng trong vòng 12 tháng tới sẽ buộc bạn phải hành động. Bạn phải phân rã con số này thành mức tiết kiệm bắt buộc mỗi ngày. Quá trình này đòi hỏi sự kết hợp đồng bộ với kỹ năng lập ngân sách cá nhân khắt khe. Trong bối cảnh chi phí sinh hoạt tại các đô thị lớn như Hà Nội hay Thành phố Hồ Chí Minh liên tục tăng lên vào năm 2026, ngân sách có vai trò cực kỳ quan trọng. Bản ngân sách này không chỉ dừng lại ở việc ghi chép thụ động các khoản đã chi tiêu. Nó còn phải đóng vai trò phân bổ nguồn lực một cách chủ động. Bạn phải định vị được chính xác từng đồng tiền của mình sẽ đi về đâu trước khi chúng thực sự rời khỏi tài khoản.
Nguyên lý cốt lõi của việc quản lý dòng tiền thành công nằm ở quy tắc trả tiền cho chính mình trước tiên (pay yourself first). Về mặt cơ chế, định luật Parkinson trong tài chính chỉ ra rằng chi phí của con người luôn có xu hướng phình to. Chúng sẽ tự động gia tăng để vừa vặn với toàn bộ mức thu nhập hiện có. Nếu bạn đợi đến cuối tháng mới tiết kiệm khoản tiền còn dư, xác suất cao là tài khoản sẽ trống rỗng. Rất nhiều các nhu cầu phát sinh ngẫu nhiên sẽ cuốn sạch số tiền này. Bằng cách thiết lập lệnh chuyển tiền tự động trích lập 15 đến 20 phần trăm thu nhập, bạn đang tạo ra một hệ thống phòng thủ. Việc chuyển vốn vào quỹ dự phòng ngay trong ngày nhận lương tạo ra sự khan hiếm nhân tạo về dòng tiền khả dụng. Sự khan hiếm này ép buộc não bộ phải tái cấu trúc lại các thói quen chi tiêu hàng ngày. Bạn sẽ phải chủ động cắt giảm những khoản vô bổ để thích nghi với phần thu nhập còn lại. Đương nhiên phương pháp này sẽ gây ra cảm giác ngột ngạt và căng thẳng trong một đến hai chu kỳ lương đầu tiên. Tuy nhiên, đây là liều thuốc bắt buộc để phá vỡ vòng lặp kiếm tiền và tiêu sạch. Khi sự kháng cự ban đầu qua đi, thói quen này sẽ vận hành tự động và xây dựng một nền tảng tài chính cực kỳ vững chắc.
Cùng với việc tự động hóa tiết kiệm, bạn cần triển khai một hệ thống ngân sách dựa trên số không (zero-based budgeting). Phương pháp này yêu cầu mọi khoản tiền trong tháng đều phải được gán một nhiệm vụ cụ thể. Tổng thu nhập trừ đi tổng chi tiêu và tiết kiệm phải bằng chính xác con số không. Sự phân bổ chi tiết đến từng nhóm nhỏ này giúp bạn nhận diện ngay lập tức những khoản chi phí chìm ẩn khuất. Đó có thể là các gói đăng ký nền tảng phim ảnh không sử dụng hay thói quen mua sắm bốc đồng trên các sàn thương mại điện tử. Đội ngũ biên tập VNEduExpress thường xuyên nhấn mạnh rằng kỹ năng lập ngân sách không nhằm mục đích thắt lưng buộc bụng cực đoan. Ngược lại, nó là công cụ để điều hướng dòng tiền chảy vào những giá trị mang lại sự hài lòng cao nhất cho gia đình. Khi hệ thống quản lý dòng tiền này được duy trì đủ lâu, nó sẽ biến thành một phản xạ tự nhiên ăn sâu vào tiềm thức. Bạn sẽ không cần dùng đến quá nhiều sức mạnh ý chí mỗi khi đứng trước các quyết định mua sắm lớn có tính rủi ro cao. Bản thân bạn đã nắm rõ giới hạn an toàn của dòng tiền khả dụng và sẽ không bao giờ chi tiêu vượt qua định mức cho phép.
Chiến lược kiểm soát nợ và tối ưu điểm tín dụng
Việc lạm dụng đòn bẩy tài chính thông qua các thẻ tín dụng là nguyên nhân phá vỡ cấu trúc tài chính cá nhân nhanh nhất.
 Thẻ tín dụng bản chất là một công cụ thanh toán vô cùng tiện lợi và mang lại nhiều ưu đãi mua sắm hấp dẫn. Điều kiện kiên quyết là bạn phải có đủ nguồn lực để hoàn trả toàn bộ dư nợ đúng hạn mỗi tháng. Tuy nhiên, ranh giới giữa việc tận dụng sự tiện lợi và rơi vào bẫy nợ nần tiêu dùng rất mong manh. Khi bạn bắt đầu thói quen chỉ thanh toán khoản tối thiểu theo yêu cầu của ngân hàng, bạn đang bước chân vào một vòng xoáy nợ nần khó dứt. Việc hạn chế nợ thẻ tín dụng không chỉ đơn thuần là việc dừng quẹt thẻ mua sắm vô tội vạ cho các nhu cầu phù phiếm. Nó còn đòi hỏi bạn phải thiết lập một kế hoạch thanh toán có cấu trúc rõ ràng cho những khoản dư nợ cũ. Bạn có thể áp dụng phương pháp quả cầu tuyết bằng cách dồn mọi nguồn lực dòng tiền để trả nợ ưu tiên. Hãy dứt điểm các khoản nợ có giá trị nhỏ nhất nhằm tạo ra một xung lực động lực tâm lý mạnh mẽ. Hoặc một hướng tiếp cận khác mang tính toán học hơn là dùng phương pháp bão tuyết trong việc giải quyết nợ. Bạn sẽ tập trung thanh toán các khoản thẻ có mức lãi suất cao nhất để tối ưu tổng chi phí trong dài hạn.
Sự nguy hiểm của nợ thẻ tín dụng nằm ở cơ chế tính lãi suất kép áp dụng trên dư nợ giảm dần. Tại thị trường Việt Nam năm 2026, hầu hết các ngân hàng thương mại đều áp dụng mức lãi suất thẻ tín dụng dao động từ 30 đến 45 phần trăm. Con số phạt khổng lồ này được kích hoạt ngay lập tức nếu khách hàng mất khả năng thanh toán toàn bộ dư nợ. Khi một khoản nợ bị tính lãi kép hàng tháng, phần lãi phát sinh lập tức được cộng dồn vào nợ gốc. Quá trình này tạo ra tốc độ tăng trưởng dư nợ theo hàm mũ cực kỳ khủng khiếp vắt kiệt sức lao động của bạn. Hơn thế nữa, bất kỳ sự chậm trễ thanh toán nào dù chỉ vài ngày cũng sẽ lập tức bị hệ thống tự động ghi nhận. Hệ thống Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) sẽ cập nhật vết đen lịch sử này vào hồ sơ của bạn. Cơ sở dữ liệu CIC lưu trữ lịch sử vay mượn của mọi cá nhân trong tối đa năm năm liên tục. Đây là bộ lọc khắt khe đầu tiên mà các tổ chức tài chính dùng để xét duyệt cấp vốn mới. Một điểm tín dụng xấu sẽ đóng sập mọi cánh cửa tiếp cận vốn vay thế chấp mua nhà đất. Nó còn khiến bạn bị ép chịu mức lãi suất trừng phạt rất cao từ các công ty tài chính tiêu dùng.
Do đó, thói quen theo dõi và cải thiện điểm tín dụng định kỳ đóng vai trò cực kỳ thiết yếu trong thời đại số. Nó giống như một tấm khiên vững chắc bảo vệ uy tín tài chính của bạn trên thị trường vốn khắc nghiệt. Việc chủ động kiểm tra báo cáo CIC ít nhất mỗi năm một lần thông qua ứng dụng số là bắt buộc. Thao tác này giúp bạn phát hiện sớm những sai sót trong dữ liệu hoặc rủi ro phát sinh từ các khoản nợ mạo danh. Để duy trì một hồ sơ tín dụng xuất sắc, bạn cần thiết lập kỷ luật sử dụng thẻ khắt khe. Hãy cố gắng giữ tỷ lệ sử dụng tín dụng luôn ở mức dưới 30 phần trăm hạn mức được ngân hàng cấp. Đồng thời, việc cài đặt trích nợ tự động từ tài khoản thanh toán sẽ triệt tiêu hoàn toàn rủi ro quên kỳ hạn. Quan điểm của VNEduExpress dựa trên quan sát thực tế cho thấy những cá nhân duy trì được mức điểm tín dụng nhóm một thường có lợi thế lớn. Họ sở hữu năng lực đàm phán các gói vay thế chấp bất động sản với mức lãi suất ưu đãi hơn hẳn mặt bằng chung. Những lợi ích tưởng chừng vô hình này sẽ quy đổi thành hàng trăm triệu đồng tiền mặt được tiết kiệm từ chi phí lãi vay.
Kỹ năng gia tăng tài sản và bảo vệ giá trị
Khi dòng tiền hàng tháng đã được kiểm soát chặt chẽ và các khoản nợ xấu bị loại bỏ, bạn cần bước sang giai đoạn mới.
 Bước tiếp theo trên hành trình tự do tài chính là kích hoạt khả năng sinh lời của những đồng vốn dư thừa. Môi trường kinh tế biến động trong năm 2026 mang đến rất nhiều công cụ tài chính đa dạng trên nền tảng số. Các cá nhân hoàn toàn có thể tiếp cận chứng chỉ quỹ mở, cổ phiếu doanh nghiệp, trái phiếu hay các nền tảng công nghệ tài chính vi mô. Việc bắt đầu hành trình đầu tư không nhất thiết phải cần đến những số tiền khổng lồ lên tới hàng tỷ đồng. Yếu tố quyết định sự thành bại nằm ở tính kỷ luật phân bổ vốn định kỳ đều đặn từng tháng bất kể biến động. Cùng với việc trực tiếp đầu tư, kỹ năng chủ động thương lượng cũng đóng vai trò trực tiếp trong việc mở rộng biên lợi nhuận. Hoạt động thương lượng không chỉ giới hạn trong việc mạnh dạn đề xuất tăng lương với cấp trên dựa trên hiệu suất công việc. Kỹ năng này còn phải được mở rộng ra trong các đàm phán hợp đồng dịch vụ lớn để bảo vệ lợi ích cá nhân. Bạn có thể thương lượng chi phí phí bảo hiểm hàng năm hay tối ưu hóa giá trị mua bán các bất động sản đắt tiền. Sự nhạy bén sắc sảo trong đàm phán sẽ giúp bạn tối ưu hóa dòng tiền thu về từ mọi nguồn lực. Đồng thời, nó giúp bạn cắt giảm tối đa các khoản chi phí giao dịch không cần thiết làm xói mòn tài sản.
Sức mạnh thực sự của thói quen đầu tư định kỳ bắt nguồn từ cơ chế vận hành của lãi kép. Công cụ này kết hợp hoàn hảo với chiến lược bình quân giá trong việc quản trị rủi ro biến động thị trường. Khi bạn kiên định đổ vốn vào thị trường đều đặn mỗi tháng bất chấp những biến động vĩ mô, một hệ thống tự động sẽ được thiết lập. Hệ thống này giúp bạn mua được nhiều số lượng tài sản hơn khi giá rớt xuống thấp và mua ít lại khi giá tăng cao. Cơ chế định lượng này loại bỏ hoàn toàn yếu tố cảm xúc hoảng loạn chớp nhoáng. Đây vốn là nguyên nhân cốt lõi khiến phần lớn nhà đầu tư cá nhân rơi vào bẫy mua đỉnh bán đáy. Đồng thời, lãi suất kép hoạt động như một cỗ máy thời gian khuếch đại dòng tiền cực kỳ mạnh mẽ. Nó biến những khoản lợi nhuận tái đầu tư liên tục thành một khối tài sản khổng lồ sau chu kỳ 10 đến 15 năm. Tuy nhiên, nguyên lý này đòi hỏi người tham gia phải có một chân trời thời gian đầu tư đủ dài. Nó hoàn toàn không phù hợp với những dòng tiền nóng cần thanh khoản gấp trong thời gian dưới một năm. Nếu bạn mang tiền sinh hoạt phí đi đầu tư cổ phiếu, áp lực tâm lý từ sự sụt giảm ngắn hạn sẽ bóp nghẹt lý trí. Bạn sẽ bị ép buộc phải bán tháo tài sản ngay tại vùng đáy để thu hồi tiền mặt trang trải cuộc sống.
Bên cạnh quá trình tích cực mua thêm các tài sản mới, thói quen quản lý tài sản hiện hữu rất quan trọng. Đáng tiếc là việc bảo dưỡng những đồ vật có giá trị lại thường bị rất nhiều người bỏ qua vì tâm lý chủ quan. Bất kỳ một vật dụng nào từ chiếc xe máy, căn hộ chung cư hay thiết bị điện tử đều chịu quy luật khấu hao. Theo thời gian, giá trị của chúng sẽ bị hao mòn một cách tự nhiên và liên tục mất giá trên thị trường. Việc thực hiện bảo dưỡng định kỳ giúp kéo dài tối đa tuổi thọ sử dụng của các vật dụng đắt tiền này. Nó giữ vững giá trị bán lại trên thị trường thứ cấp và ngăn ngừa chi phí sửa chữa khổng lồ phát sinh. Tài sản thực chất cũng giống như một danh mục đầu tư sống động luôn cần được chăm sóc thường xuyên. Nếu không được quan tâm bảo vệ, giá trị thực tế của chúng sẽ suy giảm nhanh hơn cả tốc độ lạm phát hàng năm. Bạn cần kết hợp nhuần nhuyễn giữa việc mua vào các tài sản sinh lời và đàm phán khôn ngoan để tối ưu chi phí. Việc bảo vệ nghiêm ngặt giá trị vật chất sẵn có sẽ tạo thành một hệ sinh thái tài chính vững vàng. Khối tài sản này sẽ vận hành liên tục để đưa bạn tiến nhanh hơn đến cột mốc tự do hoàn toàn.
Định hình tư duy và lối sống bền vững
Yếu tố then chốt cuối cùng đóng vai trò nền móng để giữ vững thành quả tài chính chính là hệ tư duy.
 Bạn cần phải nâng cấp nhận thức và duy trì một lối sống mang tính bền vững trong suốt chặng đường dài hạn. Sức khỏe thể chất và tinh thần thường hiếm khi được đo đếm trong bảng cân đối kế toán cá nhân. Nhưng trên thực tế, đây lại là loại tài sản vô hình mang tính quyết định nhất đối với sự nghiệp của mỗi người. Một cơ thể dẻo dai giúp bạn duy trì năng suất lao động ở mức đỉnh cao liên tục. Nó đảm bảo nguồn thu nhập chủ động không bao giờ bị gián đoạn vì lý do bệnh tật triền miên. Sức khỏe tốt cũng giảm thiểu triệt để áp lực chi phí y tế điều trị ngày càng đắt đỏ tại các bệnh viện tuyến đầu. Song song với sự rèn luyện thể chất, việc nâng cao hiểu biết tài chính cá nhân là lớp áo giáp quan trọng. Kiến thức sẽ bảo vệ bạn trước những cạm bẫy lừa đảo mô hình Ponzi tinh vi đang bùng nổ trên không gian mạng. Tuy nhiên, kiến thức chuyên sâu về tiền bạc không tự nhiên sinh ra mà phải được trau dồi cực kỳ nghiêm túc. Bạn cần phải liên tục đọc sách, tham gia các chương trình đào tạo chuyên môn và cọ xát với thị trường. Khi kiến thức tài chính vững chắc được kết hợp với lối sống khoa học, bạn sẽ có một sức mạnh nội tại to lớn. Bạn sẽ không bao giờ dễ dàng bị lay chuyển bởi các trào lưu tiêu dùng hào nhoáng của xã hội bủa vây xung quanh.
Lối sống tiết kiệm bền vững thực chất hoạt động dựa trên việc kiểm soát trực tiếp tâm lý tiêu dùng của con người. Cơ chế cốt lõi của phương pháp này là hóa giải hiệu ứng bánh xe khoái lạc (hedonic treadmill) trong lĩnh vực kinh tế học hành vi. Nguyên lý khoa học này chỉ ra rằng con người luôn có xu hướng nhanh chóng làm quen với một mức sống tiện nghi mới. Khi mức lương hàng tháng tăng lên, chúng ta lập tức có nhu cầu nâng cấp nhà ở hoặc đổi xe hơi đắt tiền hơn. Điều này khiến cho mức độ hạnh phúc tổng thể chỉ tăng vọt trong vài tuần đầu rồi nhanh chóng quay về trạng thái bình thường. Thế nhưng, các khoản chi phí khổng lồ dùng để duy trì lối sống xa xỉ đó lại vĩnh viễn phình to. Bằng cách chủ động từ chối sự nâng cấp mức sống tương đương với đà tăng thu nhập, bạn sẽ chặt đứt vòng lặp này. Hành động kiên quyết này giúp nới rộng đáng kể khoảng cách chênh lệch giữa dòng tiền thu vào và chi ra. Phần thặng dư khổng lồ này chính là nguồn nhiên liệu duy nhất để đẩy nhanh tốc độ tích lũy vốn đầu tư ban đầu. Nhờ đó, bạn sẽ đạt được sự độc lập tài chính sớm hơn nhiều thập kỷ so với những người tiêu xài hoang phí. Đương nhiên, việc tiết kiệm cực đoan đến mức cắt giảm các nhu cầu học tập lại là một sai lầm nghiêm trọng. Sự tằn tiện mù quáng sẽ dẫn đến thui chột năng lực chuyên môn và làm mất vĩnh viễn khả năng gia tăng mức thu nhập gốc.
Trong những giai đoạn chuyển giao bản lề của cuộc đời, việc định hướng chiến lược quản lý tiền bạc cực kỳ quan trọng. Khi phải đối mặt với các quyết định phân bổ khối tài sản lớn, tìm kiếm sự hỗ trợ từ cố vấn tài chính là bước đi khôn ngoan. Trong các bài phân tích chuyên sâu của VNEduExpress, chúng tôi luôn nhận định rằng không một cá nhân xuất chúng nào có thể giỏi toàn diện. Một người bình thường không thể am hiểu tường tận mọi khía cạnh phức tạp của luật thuế, quỹ đầu tư và hợp đồng bảo hiểm nhân thọ. Do đó, một chuyên gia cố vấn có đạo đức nghề nghiệp sẽ đóng vai trò như một bộ lọc kiểm chứng độc lập. Họ trực tiếp giúp bạn nhìn ra những lỗ hổng chí mạng trong bức tranh tài chính mà thiên kiến cá nhân đã vô tình che khuất. Các chuyên gia sẽ mô phỏng và đưa ra các kịch bản dự phòng rủi ro căng thẳng nhất cho toàn bộ danh mục đầu tư. Họ giúp thiết kế cấu trúc tài sản phù hợp theo từng độ tuổi và vạch ra lộ trình an toàn để bảo toàn nguồn vốn gốc. Sự đầu tư chính đáng vào tri thức của các chuyên gia luôn là một quyết định mang lại giá trị rất cao. Những lời khuyên chiến lược chất lượng sẽ mang lại tỷ suất sinh lời vượt trội nhằm tạo nền tảng vững chắc cho sự thịnh vượng của bạn.
Câu hỏi thường gặp
Mất bao lâu để thấy được hiệu quả rõ rệt từ việc lập ngân sách cá nhân?
Thông thường, bạn sẽ cần ít nhất từ ba đến sáu tháng duy trì liên tục để hệ thống quản lý dòng tiền bắt đầu phát huy tác dụng. Trong khoảng thời gian đầu, việc ghi chép và phân bổ ngân sách có thể gây ra nhiều cảm giác chán nản vì những thói quen cũ bị phá vỡ. Khi vượt qua giai đoạn này, bạn sẽ nhận thấy mức độ kiểm soát tài chính tăng lên rõ rệt và các khoản dư thừa bắt đầu tự động tích lũy.
Tôi nên ưu tiên việc trả nợ trước hay bắt đầu đầu tư trước?
Quyết định này phụ thuộc hoàn toàn vào mức biên độ lãi suất của khoản nợ mà bạn đang phải gánh chịu hàng tháng. Nếu bạn đang có nợ thẻ tín dụng hoặc các khoản vay tiêu dùng với lãi suất trên 15 phần trăm một năm, hãy dồn toàn bộ nguồn lực để trả nợ trước vì rất khó có kênh đầu tư an toàn nào sinh lời vượt mức phạt này. Ngược lại, đối với khoản vay thế chấp mua nhà có lãi suất thấp và ổn định, bạn hoàn toàn có thể vừa trả nợ đều đặn vừa phân bổ vốn vào thị trường đầu tư chứng khoán.
Làm thế nào để duy trì kỷ luật tiết kiệm khi thu nhập hàng tháng không ổn định?
Đối với những cá nhân làm nghề tự do hoặc kinh doanh có dòng tiền biến động mạnh, phương pháp hiệu quả nhất là xác định mức chi phí sinh hoạt tối thiểu trong một tháng. Khi có bất kỳ nguồn thu nhập nào đổ về, bạn hãy ngay lập tức tách phần tiền vượt trội so với mức chi phí tối thiểu vào quỹ dự phòng khẩn cấp. Việc xây dựng thành công một quỹ dự phòng tương đương sáu đến mười hai tháng sinh hoạt phí sẽ đóng vai trò như một lớp đệm chống sốc, giúp bạn hoàn toàn yên tâm vượt qua những tháng thu nhập sụt giảm bất ngờ.
Khám phá
Xây dựng kỷ luật học tiếng Anh: 7 chiến lược tạo thói quen bền vững
Thời trang bền vững là gì? Hai cách tiếp cận đáng học hỏi
Top thương hiệu thời trang bền vững ở Việt Nam đáng tham khảo
Bình luận
0Bài viết liên quan
5 bí quyết giao tiếp khéo léo giúp bạn ghi điểm tuyệt đối
Khám phá 5 bí quyết giao tiếp khéo léo giúp bạn tạo ấn tượng mạnh mẽ và xây dựng mối quan hệ bền vững trong học tập cũng như công việc.
10 kỹ năng mềm cốt lõi giúp bạn gặt hái thành công năm 2026
Khám phá 10 kỹ năng mềm cốt lõi năm 2026 giúp bạn bứt phá trong môi trường làm việc số hóa. Phân tích cơ chế ứng dụng chuyên sâu từ VNEduExpress.
12 thói quen giúp bạn đạt được tự do tài chính bền vững
Khám phá 12 thói quen cốt lõi trong việc quản lý ngân sách, kiểm soát nợ, đầu tư và định hình tư duy để đạt tự do tài chính bền vững năm 2026.
Quản lý tài chính cá nhân: Bắt đầu từ đâu cho đúng?
Khám phá các nguyên lý quản lý tài chính cá nhân cốt lõi năm 2026. Hướng dẫn thiết lập ngân sách, xây dựng quỹ khẩn cấp và tư duy đầu tư thực chiến.
Hướng dẫn phương pháp rèn luyện tư duy cầu tiến
Tư duy cầu tiến (growth mindset) không phải tính cách bẩm sinh mà là kỹ năng có thể luyện tập. Khám phá cơ chế và 5 phương pháp thực hành hiệu quả.
Khám phá 7 công cụ thiết kế logo miễn phí chuyên nghiệp 2026
Tổng hợp 7 công cụ thiết kế logo miễn phí chuyên nghiệp năm 2026 — từ AI logo maker đến phần mềm vector, kèm tiêu chí chọn đúng công cụ cho từng nhu cầu.
Hướng dẫn hiển thị Live Chat YouTube trên OBS miễn phí 2026
Khám phá cách hiển thị Live Chat YouTube trên OBS Studio hoàn toàn miễn phí năm 2026. Hướng dẫn chi tiết kỹ thuật tích hợp, tối ưu độ trễ cho lớp học trực tuyến.
Phân tích ý nghĩa thiết kế logo của các tập đoàn năng lượng
Khám phá ngôn ngữ thiết kế và ý nghĩa biểu tượng đằng sau logo của các công ty năng lượng hàng đầu Việt Nam. Phân tích dưới góc nhìn giáo dục nhận diện thương hiệu năm 2026.