7 sai lầm quản lý tài chính cá nhân và cách khắc phục
16 giờ trước
Khám phá 7 sai lầm quản lý tài chính cá nhân phổ biến nhất năm 2026 và cách khắc phục thực tế, giúp bạn kiểm soát chi tiêu và xây dựng nền tảng tài chính vững chắc.
7 sai lầm quản lý tài chính cá nhân và cách khắc phục
Nhiều người trẻ đi làm được vài năm, thu nhập không thấp, nhưng cuối tháng vẫn gần như trắng tay. Không phải vì tiêu hoang, mà vì những thói quen tài chính tưởng chừng vô hại đang âm thầm bào mòn từng đồng tích lũy. Bài viết này phân tích 7 sai lầm phổ biến nhất trong quản lý tài chính cá nhân — cùng cách khắc phục có cơ sở, không phải lý thuyết suông.
1. Không có ngân sách rõ ràng hoặc ngân sách thiếu thực tế
Phần lớn người không lập ngân sách vì cho rằng mình "biết mình tiêu gì". Nhưng trí nhớ con người có xu hướng ghi nhớ những khoản chi lớn và bỏ sót các khoản nhỏ lặp đi lặp lại. Một ly cà phê 45.000 đồng mỗi ngày trở thành gần 1,4 triệu mỗi tháng, một con số hiếm ai tự tính được.
Vấn đề không chỉ là thiếu ngân sách, mà còn là ngân sách thiếu thực tế. Nhiều người lập kế hoạch dựa trên mức chi tiêu lý tưởng, không dựa trên dữ liệu chi tiêu thực tế của bản thân. Kết quả là ngân sách bị vỡ ngay từ tuần đầu và toàn bộ hệ thống bị bỏ cuộc.
Cơ chế hoạt động của ngân sách hiệu quả nằm ở tính phản hồi liên tục. Khi bạn ghi chép và đối chiếu chi tiêu thực với kế hoạch mỗi tuần, não bộ bắt đầu hình thành thói quen nhận thức chi phí cơ hội trước mỗi quyết định mua. Không phải "ngăn bản thân tiêu tiền", mà là "biết mình đang đánh đổi gì". Phương pháp 50/30/20 (50% nhu cầu thiết yếu, 30% mong muốn, 20% tiết kiệm và đầu tư) là điểm khởi đầu hợp lý, nhưng cần điều chỉnh theo mức thu nhập và chi phí sinh hoạt thực tế tại từng thành phố như Hà Nội hay TP.HCM nơi chi phí thuê nhà có thể chiếm tới 30-35% thu nhập của người mới đi làm.
Cách khắc phục thực tế là dành 2 tuần ghi chép toàn bộ chi tiêu (kể cả chuyển khoản lẻ) trước khi lập ngân sách. Dữ liệu đó sẽ cho thấy bức tranh thật, không phải bức tranh bạn muốn thấy.
2. Không có quỹ khẩn cấp
Quỹ khẩn cấp không phải khoản tiết kiệm thông thường. Đây là lớp đệm tài chính ngăn một sự kiện bất ngờ (mất việc, tai nạn, sửa xe, điều trị y tế) trở thành thảm họa tài chính dài hạn. Thiếu quỹ này, người ta buộc phải dùng thẻ tín dụng hoặc vay nóng trong tình huống khẩn cấp — và đó là điểm khởi đầu của vòng xoáy nợ.
Cơ chế quan trọng ở đây là tính thanh khoản và sự tách biệt. Quỹ khẩn cấp phải nằm ở tài khoản tiết kiệm riêng biệt với tài khoản chi tiêu hàng ngày, có thể rút trong vòng 24-48 giờ mà không chịu phạt, nhưng không quá dễ tiếp cận đến mức bạn "tiêu tạm" vào nó. Đây là điều kiện cấu trúc, không chỉ là kỷ luật cá nhân. Gộp quỹ khẩn cấp chung với tiền sinh hoạt là sai lầm phổ biến nhất vì ranh giới tâm lý giữa "tiền dự phòng" và "tiền có thể tiêu" sẽ bị xóa mờ dần.
Mức tối thiểu được khuyến nghị rộng rãi là 3 tháng chi phí sinh hoạt. Với người có thu nhập không ổn định (freelancer, kinh doanh nhỏ), con số này nên là 6 tháng. Nếu hiện tại chưa có gì, bắt đầu bằng mục tiêu 1 tháng chi phí và tự động chuyển một khoản cố định vào quỹ này ngay khi nhận lương — trước khi tiêu bất cứ thứ gì khác.
3. Bỏ lỡ các quyền lợi tài chính
Nhiều người không biết mình đang bỏ tiền lại trên bàn. Các quyền lợi tài chính bị bỏ lỡ phổ biến nhất bao gồm: không đóng bảo hiểm xã hội đầy đủ (ảnh hưởng đến lương hưu và quyền lợi thất nghiệp), không tận dụng hết các khoản giảm trừ thuế thu nhập cá nhân, không dùng phúc lợi y tế của công ty, hay không xét duyệt lại hợp đồng ngân hàng để chuyển sang mức lãi suất thấp hơn khi thị trường thay đổi.
Cơ chế ở đây là chi phí vô hình do không hành động. Kinh tế học gọi đây là "opportunity cost of inaction": mỗi tháng không kiểm tra lại quyền lợi bảo hiểm là một tháng trả phí cho điều kiện không còn phù hợp, mỗi năm không làm quyết toán thuế đúng hạn có thể là mất đi khoản hoàn thuế đáng kể. Những khoản này không ồn ào như một khoản chi lớn, nhưng tích lũy theo năm tháng lại không nhỏ.
Hành động cụ thể: dành một buổi mỗi năm (ví dụ đầu quý 1) để rà soát toàn bộ quyền lợi — từ bảo hiểm công ty, tài khoản ngân hàng, đến các chương trình tích điểm hoặc cashback đang bỏ phí. Đội ngũ biên tập VNEduExpress nhận thấy rằng nhóm người trẻ đi làm dưới 5 năm thường có mức độ hiểu biết về quyền lợi BHXH thấp hơn đáng kể so với thực tế họ được hưởng, dẫn đến thiệt hại tích lũy về lâu dài.
4. Bỏ qua bảo hiểm nhân thọ
Bảo hiểm nhân thọ thường bị trì hoãn với lý do "còn trẻ, chưa cần". Đây là sai lầm về thời điểm. Phí bảo hiểm nhân thọ được tính toán dựa trên tuổi và tình trạng sức khỏe tại thời điểm ký hợp đồng, không phải thời điểm xảy ra sự kiện. Người mua ở tuổi 25 sẽ đóng phí thấp hơn đáng kể so với người mua ở tuổi 35 với mức bảo vệ tương đương — đây là cơ chế actuarial (định phí theo xác suất rủi ro), không phải chiêu tiếp thị.
Điều cần hiểu rõ hơn là bảo hiểm nhân thọ không phải sản phẩm đầu tư. Sai lầm phổ biến là kỳ vọng bảo hiểm nhân thọ có lợi suất cao như gửi ngân hàng hay cổ phiếu. Chức năng cốt lõi của nó là bảo vệ tài chính cho người phụ thuộc (gia đình, con cái) trong trường hợp người kiếm thu nhập chính mất khả năng lao động hoặc qua đời đột ngột. Đây là công cụ quản lý rủi ro, không phải kênh tích lũy tài sản.
Trade-off cần cân nhắc: bảo hiểm nhân thọ phù hợp nhất với người có người phụ thuộc tài chính hoặc khoản nợ lớn (vay mua nhà). Người độc thân, không có người phụ thuộc và không có nợ lớn có thể ưu tiên bảo hiểm sức khỏe và tai nạn hơn. Quan trọng là chọn đúng loại sản phẩm cho hoàn cảnh cụ thể, thay vì mua theo lời khuyên chung chung.
5. Không so sánh trước khi chi tiêu lớn
Với các khoản chi lớn — đặt vé máy bay, mua thiết bị điện tử, gia hạn bảo hiểm xe, hay đặt tour du lịch — thói quen "mua ngay chỗ đầu tiên tìm thấy" có thể gây ra chênh lệch từ vài trăm đến vài triệu đồng cho cùng một sản phẩm hoặc dịch vụ.
Cơ chế đằng sau là giá không đồng nhất theo kênh phân phối và thời điểm. Các nền tảng đặt vé, mua sắm trực tuyến và bảo hiểm đều áp dụng dynamic pricing hoặc cấu trúc chiết khấu theo kênh. Cùng một chuyến bay có thể có giá khác nhau trên ứng dụng hãng, trên trang tổng hợp, hay khi đặt qua đại lý. Không so sánh nghĩa là tự nguyện bỏ tiền thêm mà không nhận được giá trị tương ứng.
Nguyên tắc thực tế: với bất kỳ khoản chi nào trên 1 triệu đồng, dành 10-15 phút so sánh ít nhất 3 nguồn trước khi quyết định. Đây không phải tiêu cực hoặc mặc cả không cần thiết, đây là kỹ năng tài chính cơ bản. Với hợp đồng dịch vụ dài hạn như bảo hiểm hay gói viễn thông, nên rà soát lại ít nhất mỗi năm một lần vì thị trường thay đổi liên tục và điều kiện tốt hơn luôn xuất hiện.
6. Trả phí cho các dịch vụ đăng ký không sử dụng
Các dịch vụ đăng ký (subscription) được thiết kế dựa trên nguyên lý tâm lý: phí nhỏ định kỳ ít gây cảm giác "đau" hơn một khoản chi lớn một lần, dù tổng cộng theo năm có thể lớn hơn nhiều. Một subscription 99.000 đồng mỗi tháng, nếu không dùng đến, tích lũy thành gần 1,2 triệu mỗi năm chỉ từ một ứng dụng duy nhất.
Vấn đề thực sự là số lượng và tính vô hình. Với sự bùng nổ của các nền tảng streaming, ứng dụng năng suất, dịch vụ cloud và membership theo tháng, không khó để tích lũy 5-10 subscription khác nhau trong một năm. Nhiều trong số đó bắt đầu từ thời gian dùng thử miễn phí và tự động gia hạn mà người dùng không chú ý.
Cách khắc phục có cơ chế rõ ràng: sắp xếp lại tất cả subscription theo danh sách, đánh giá từng cái đã dùng trong 30 ngày gần nhất chưa, và hủy ngay những cái không dùng. Sau đó, cài đặt nhắc nhở lịch xem xét subscription mỗi 3 tháng một lần. Đây là quy trình bảo trì tài chính, không phải việc làm một lần.
7. Lạm dụng thẻ tín dụng và trễ hạn thanh toán
Thẻ tín dụng là công cụ tài chính hữu ích khi dùng đúng cách và là bẫy nợ nghiêm trọng khi dùng sai. Lãi suất thẻ tín dụng tại Việt Nam dao động từ 18-30%/năm. Đây là mức lãi suất cao hơn hầu hết các kênh đầu tư thông thường. Nghĩa là nếu bạn để nợ thẻ kéo dài, bất kỳ khoản đầu tư nào bạn đang có cũng đang "thua lỗ" trên thực tế so với chi phí vốn của khoản nợ đó.
Cơ chế của vòng xoáy nợ thẻ tín dụng hoạt động như sau: khi chỉ thanh toán khoản tối thiểu hàng tháng (thường là 5% dư nợ), phần còn lại tiếp tục tính lãi kép theo tháng. Lãi nhập vào gốc, gốc tiếp tục tính lãi — số nợ không giảm mà còn tăng dù người dùng vẫn đang "thanh toán đều đặn". Đây không phải do thiếu kỷ luật, mà do không hiểu cơ chế tính lãi của sản phẩm.
Ngoài lãi suất, trễ hạn thanh toán còn kéo theo phí phạt trễ hạn và ảnh hưởng đến lịch sử tín dụng (credit score). Ở Việt Nam, hệ thống CIC (Trung tâm Thông tin Tín dụng Quốc gia) ghi nhận lịch sử thanh toán và ảnh hưởng trực tiếp đến khả năng vay vốn sau này, kể cả vay mua nhà hay vay kinh doanh. Một hoặc hai lần trễ hạn có thể không bị chú ý ngay, nhưng tích lũy theo thời gian sẽ gây ra hệ quả tài chính dài hạn khó khắc phục.
Cách dùng thẻ tín dụng hiệu quả là đối xử với nó như thẻ ghi nợ, chỉ mua những thứ đã có tiền sẵn trong tài khoản, và cài đặt thanh toán tự động toàn bộ dư nợ vào ngày sao kê. Khi đó, thẻ tín dụng trở thành công cụ tích điểm hoặc hoàn tiền miễn phí, thay vì nguồn phát sinh chi phí ẩn.
Câu hỏi thường gặp
Tôi nên bắt đầu từ đâu nếu chưa từng quản lý tài chính cá nhân? Bắt đầu từ việc ghi chép chi tiêu trong 2-4 tuần để hiểu rõ tiền đang đi đâu. Sau đó ưu tiên xây quỹ khẩn cấp tối thiểu 1 tháng chi phí, rồi mới tính đến ngân sách và đầu tư. Không cần làm tất cả cùng một lúc.
Quỹ khẩn cấp nên để ở đâu? Để trong tài khoản tiết kiệm có kỳ hạn ngắn (1-3 tháng) hoặc tài khoản tiết kiệm không kỳ hạn tại ngân hàng uy tín. Tránh để tiền mặt tại nhà và tránh đầu tư quỹ khẩn cấp vào chứng khoán hay bất kỳ tài sản có biến động giá vì mục tiêu là thanh khoản, không phải sinh lời.
Dùng thẻ tín dụng có tốt không hay nên dùng thẻ ghi nợ? Thẻ tín dụng tốt hơn nếu bạn có kỷ luật thanh toán toàn bộ dư nợ mỗi tháng. Khi đó bạn hưởng lợi từ cashback, điểm thưởng và bảo vệ giao dịch mà không tốn thêm chi phí. Nếu có xu hướng chi tiêu quá giới hạn, thẻ ghi nợ an toàn hơn vì bị giới hạn bởi số dư thực tế.
Làm sao biết mình đang bỏ lỡ quyền lợi tài chính nào? Đọc kỹ hợp đồng lao động và chính sách phúc lợi của công ty, liên hệ bộ phận nhân sự để xác nhận các khoản bảo hiểm và phụ cấp bạn đang được hưởng. Với thuế TNCN, kiểm tra các khoản giảm trừ gia cảnh, bảo hiểm, học phí và từ thiện mà bạn có thể kê khai nhưng chưa làm.
Có cần phần mềm hoặc ứng dụng đặc biệt để quản lý tài chính không? Không bắt buộc. Một file bảng tính đơn giản cũng đủ để bắt đầu. Nếu muốn dùng app, các lựa chọn phổ biến tại Việt Nam gồm Money Lover, Monefy hoặc tính năng theo dõi chi tiêu tích hợp sẵn trong ứng dụng ngân hàng. Công cụ không quan trọng bằng thói quen ghi chép đều đặn.
Khám phá
Quản lý tài chính cá nhân: Bắt đầu từ đâu cho đúng?
Cách bảo quản quần áo đúng cách để luôn mới và bền lâu
Cách khắc phục sự cố File Explorer trong Windows 11 hiệu quả
Tổng hợp và cách nhận biết các loại bí tại Việt Nam
Cách nhận biết và điều chỉnh mất cân bằng cộng hưởng trong thanh nhạc
Bình luận
0Bài viết liên quan
Ứng dụng quy tắc 7-38-55 để chinh phục mọi cuộc phỏng vấn
Tìm hiểu và ứng dụng quy tắc giao tiếp 7-38-55 để làm chủ ngôn ngữ cơ thể, tông giọng và nội dung, giúp bạn tự tin chinh phục mọi buổi phỏng vấn.
7 sai lầm quản lý tài chính cá nhân và cách khắc phục
Khám phá 7 sai lầm quản lý tài chính cá nhân phổ biến nhất năm 2026 và cách khắc phục thực tế, giúp bạn kiểm soát chi tiêu và xây dựng nền tảng tài chính vững chắc.
Áo dài Lemur là gì? Lịch sử phong trào cách tân trang phục
Khám phá lịch sử áo dài Lemur do họa sĩ Cát Tường sáng tạo vào thập niên 1930. Tìm hiểu cấu trúc thiết kế, sự giao thoa văn hóa và di sản thẩm mỹ để lại.
Kiến thức thực vật học: Đặc điểm chi tiết và cơ chế sinh lý của cây bí đao
Phân tích chuyên sâu về đặc điểm hình thái, cấu trúc sinh lý và cơ chế sinh học đặc trưng của cây bí đao dưới góc nhìn thực vật học.
Kỹ năng chọn lọc và đọc hiểu tin tức thời sự trực tuyến
Khám phá các phương pháp chọn lọc nguồn tin, bóc tách dữ kiện và ứng dụng tư duy phản biện để đọc hiểu thời sự trực tuyến một cách khách quan nhất.
Tìm hiểu hiện tượng phát quang: Định nghĩa và ứng dụng
Hiện tượng phát quang là gì? Khám phá khái niệm, phân loại hóa phát quang, quang phát quang và ứng dụng thực tiễn trong y tế, kỹ thuật và đời sống.
Kĩ năng hay kỹ năng, kĩ càng hay kỹ càng: Đâu là cách viết chuẩn?
Phân tích chi tiết quy tắc chính tả hiện hành năm 2026 về cách dùng i ngắn và y dài. Giải đáp cặn kẽ kĩ năng hay kỹ năng, kĩ càng hay kỹ càng là đúng chuẩn.
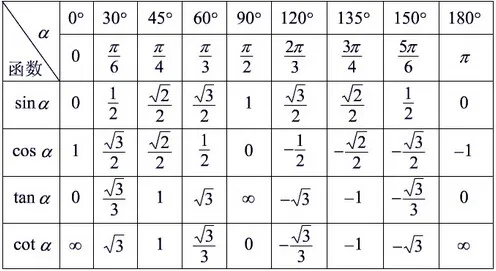
Bảng giá trị lượng giác cơ bản: sin30, sin45, sin60 bằng bao nhiêu?
Khám phá bảng giá trị lượng giác cơ bản sin30, sin45, sin60. Hướng dẫn chi tiết nguyên lý hình học và cách ghi nhớ bản chất lượng giác không cần máy tính.